Domain finanzwelt-online.de kaufen?
Wir ziehen mit dem Projekt
finanzwelt-online.de um.
Sind Sie am Kauf der Domain
finanzwelt-online.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain finanzwelt-online.de kaufen?
Wie gut kennt ihr euch mit Aktien, Investment, Geldanlage, Fonds usw. aus?
Als KI-Assistent habe ich Zugriff auf eine Vielzahl von Informationen zu Aktien, Investment, Geldanlage und Fonds. Ich kann Ihnen grundlegende Informationen und Definitionen zu diesen Themen liefern. Für spezifischere Fragen oder Beratung empfehle ich jedoch, sich an einen Finanzexperten oder eine Bank zu wenden. **
Wie kann das Kreditrisiko in verschiedenen Finanzsektoren wie Banken, Versicherungen und Investmentfonds gemessen und bewertet werden?
Das Kreditrisiko in verschiedenen Finanzsektoren wie Banken, Versicherungen und Investmentfonds kann durch die Analyse der Bonität der Kreditnehmer gemessen und bewertet werden. Dies beinhaltet die Überprüfung von Kreditratings, historischen Ausfallraten und wirtschaftlichen Indikatoren. Darüber hinaus können auch interne Risikomodelle und externe Bewertungsagenturen verwendet werden, um das Kreditrisiko zu quantifizieren. Die Diversifizierung von Kreditportfolios und die Verwendung von Derivaten zur Absicherung von Kreditrisiken sind ebenfalls wichtige Instrumente zur Risikominderung in diesen Finanzsektoren. **


Ähnliche Suchbegriffe für Kreditrisiko
Top-Angebote
Produkte zum Begriff Kreditrisiko:
-
europrotokoll Rückenschilder Versicherungen, 53 x 186 mm, Einsteckschild, 10 StückEinsteckschild passend für 8 cm DIN A4 Ordner mit Einstecktaschen Ideal zum optischen und inhaltlichen Organisieren Ihrer Ordnerschränke- und Regale Aus stabilem und edlem Satin-Karton (190 g/m²) Moderne und aufgeräumte Optik Merkmale: geeignet für: Ordner A4 Ausführung: zum Einstecken Breite: breit Länge: kurz Farbe: grau, schwarz, weiß weitere Produktinformationen: Hafteigenschaft: nicht klebend Anzahl Rückenschilder: 10 Stück Maße: 53 x 186mm (BxH)8,73 €*Versand: 8,91 €Sichere Weiterleitung zum Anbieter

-
Wie kann das Kreditrisiko in verschiedenen Finanzsektoren wie Banken, Versicherungen und Investmentfonds gemessen und bewertet werden?
Das Kreditrisiko in verschiedenen Finanzsektoren wie Banken, Versicherungen und Investmentfonds kann durch die Analyse der Bonität der Kreditnehmer gemessen werden. Dies beinhaltet die Bewertung von Faktoren wie Einkommen, Vermögenswerte und Kreditgeschichte. Darüber hinaus können auch quantitative Modelle wie die Berechnung von Ausfallwahrscheinlichkeiten und Verlustquoten verwendet werden, um das Kreditrisiko zu bewerten. Zudem spielen auch regulatorische Anforderungen und interne Risikomanagementprozesse eine wichtige Rolle bei der Messung und Bewertung des Kreditrisikos in diesen Finanzsektoren. **
-
Welche Faktoren sollte man berücksichtigen, um das Kreditrisiko einer Investition zu bewerten? Wie kann man das Kreditrisiko effektiv mindern?
Man sollte die Bonität des Kreditnehmers, die Laufzeit des Kredits und die Art der Sicherheiten berücksichtigen. Um das Kreditrisiko zu mindern, kann man eine strengere Kreditprüfung durchführen, Sicherheiten verlangen und das Risiko durch Diversifikation reduzieren. Zudem kann man auch auf Kreditversicherungen zurückgreifen. **
-
Wie können Finanzinstitute das Kreditrisiko bei der Vergabe von Darlehen minimieren, und welche Auswirkungen hat das Kreditrisiko auf die Gesamtwirtschaft?
Finanzinstitute können das Kreditrisiko bei der Vergabe von Darlehen minimieren, indem sie eine gründliche Bonitätsprüfung der Kreditnehmer durchführen, um sicherzustellen, dass sie in der Lage sind, ihre Schulden zurückzuzahlen. Zudem können sie Sicherheiten wie Immobilien oder Vermögenswerte als Absicherung für das Darlehen verlangen. Des Weiteren können sie das Risiko streuen, indem sie ihre Kreditportfolios diversifizieren und in verschiedene Branchen und Regionen investieren. Das Kreditrisiko kann sich auf die Gesamtwirtschaft auswirken, indem es zu einer Kreditklemme führt, die die Verfügbarkeit von Kapital für Unternehmen und Verbraucher einschränkt und somit das Wirtschaftswachstum beeinträchtigt. **
-
Wie kann man als Kreditgeber das Kreditrisiko minimieren?
Als Kreditgeber kann man das Kreditrisiko minimieren, indem man eine gründliche Bonitätsprüfung des Kreditnehmers durchführt. Zudem sollte man Sicherheiten wie Immobilien oder Wertpapiere als Absicherung verlangen. Ein diversifiziertes Kreditportfolio kann ebenfalls helfen, das Risiko zu streuen. **
"Was sind die hauptsächlichen Faktoren, die das Kreditrisiko eines Unternehmens beeinflussen?" "Wie können Finanzinstitute das Kreditrisiko minimieren, um ihre Kreditnehmer zu schützen?"
Die hauptsächlichen Faktoren, die das Kreditrisiko eines Unternehmens beeinflussen, sind die Bonität des Unternehmens, die wirtschaftliche Lage, die Branche, in der es tätig ist, und die allgemeine Marktsituation. Finanzinstitute können das Kreditrisiko minimieren, indem sie eine gründliche Bonitätsprüfung durchführen, Sicherheiten verlangen, Kreditlimits festlegen und regelmäßige Überwachung der Kreditnehmer durchführen. Durch Diversifizierung ihres Kreditportfolios können Finanzinstitute auch das Risiko streuen und ihre Verluste minimieren. **
Inwieweit beeinflusst das Kreditrisiko die Entscheidungen von Banken und Kreditgebern bei der Kreditvergabe? Welche Maßnahmen können ergriffen werden, um das Kreditrisiko zu minimieren?
Das Kreditrisiko beeinflusst die Entscheidungen von Banken und Kreditgebern, da sie sicherstellen müssen, dass sie ihr Geld zurückbekommen. Maßnahmen zur Minimierung des Kreditrisikos umfassen die Überprüfung der Kreditwürdigkeit der Kreditnehmer, die Festlegung angemessener Zinssätze und Sicherheiten sowie die Diversifizierung des Kreditportfolios. Es ist auch wichtig, regelmäßige Überwachung und Bewertung der Kreditnehmer durchzuführen, um potenzielle Risiken frühzeitig zu erkennen und zu managen. **
Top-Angebote
Produkte zum Begriff Kreditrisiko:
-
Gateway syst.unabh F=steuern/regelnHinweis zur Installation: Die Installation nicht-steckerfertiger Geräte ist vom jeweiligen Netzbetreiber oder von einem eingetragenen Fachbetrieb vorzunehmen, der Ihnen auch bei der Einholung der Zustimmung des jeweiligen Netzbetreibers für die Installation des Gerätes behilflich ist. Das Programmierinterface PRI ,602-... ,USB im Schalttafelgehäuse verbindet einen Windows-PC über die USB-Schnittstelle mit dem Siedle In-Home-Bus und dem Siedle Vario-Bus.358,99 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
europrotokoll Rückenschilder Versicherungen, 53 x 186 mm, Einsteckschild, 10 StückEinsteckschild passend für 8 cm DIN A4 Ordner mit Einstecktaschen Ideal zum optischen und inhaltlichen Organisieren Ihrer Ordnerschränke- und Regale Aus stabilem und edlem Satin-Karton (190 g/m²) Moderne und aufgeräumte Optik Merkmale: geeignet für: Ordner A4 Ausführung: zum Einstecken Breite: breit Länge: kurz Farbe: grau, schwarz, weiß weitere Produktinformationen: Hafteigenschaft: nicht klebend Anzahl Rückenschilder: 10 Stück Maße: 53 x 186mm (BxH)8,73 €*Versand: 8,91 €Sichere Weiterleitung zum Anbieter
-
Wie gut kennt ihr euch mit Aktien, Investment, Geldanlage, Fonds usw. aus?
Als KI-Assistent habe ich Zugriff auf eine Vielzahl von Informationen zu Aktien, Investment, Geldanlage und Fonds. Ich kann Ihnen grundlegende Informationen und Definitionen zu diesen Themen liefern. Für spezifischere Fragen oder Beratung empfehle ich jedoch, sich an einen Finanzexperten oder eine Bank zu wenden. **
-
Wie kann das Kreditrisiko in verschiedenen Finanzsektoren wie Banken, Versicherungen und Investmentfonds gemessen und bewertet werden?
Das Kreditrisiko in verschiedenen Finanzsektoren wie Banken, Versicherungen und Investmentfonds kann durch die Analyse der Bonität der Kreditnehmer gemessen und bewertet werden. Dies beinhaltet die Überprüfung von Kreditratings, historischen Ausfallraten und wirtschaftlichen Indikatoren. Darüber hinaus können auch interne Risikomodelle und externe Bewertungsagenturen verwendet werden, um das Kreditrisiko zu quantifizieren. Die Diversifizierung von Kreditportfolios und die Verwendung von Derivaten zur Absicherung von Kreditrisiken sind ebenfalls wichtige Instrumente zur Risikominderung in diesen Finanzsektoren. **
-
Wie kann das Kreditrisiko in verschiedenen Finanzsektoren wie Banken, Versicherungen und Investmentfonds gemessen und bewertet werden?
Das Kreditrisiko in verschiedenen Finanzsektoren wie Banken, Versicherungen und Investmentfonds kann durch die Analyse der Bonität der Kreditnehmer gemessen werden. Dies beinhaltet die Bewertung von Faktoren wie Einkommen, Vermögenswerte und Kreditgeschichte. Darüber hinaus können auch quantitative Modelle wie die Berechnung von Ausfallwahrscheinlichkeiten und Verlustquoten verwendet werden, um das Kreditrisiko zu bewerten. Zudem spielen auch regulatorische Anforderungen und interne Risikomanagementprozesse eine wichtige Rolle bei der Messung und Bewertung des Kreditrisikos in diesen Finanzsektoren. **
-
Welche Faktoren sollte man berücksichtigen, um das Kreditrisiko einer Investition zu bewerten? Wie kann man das Kreditrisiko effektiv mindern?
Man sollte die Bonität des Kreditnehmers, die Laufzeit des Kredits und die Art der Sicherheiten berücksichtigen. Um das Kreditrisiko zu mindern, kann man eine strengere Kreditprüfung durchführen, Sicherheiten verlangen und das Risiko durch Diversifikation reduzieren. Zudem kann man auch auf Kreditversicherungen zurückgreifen. **
Ähnliche Suchbegriffe für Kreditrisiko
-
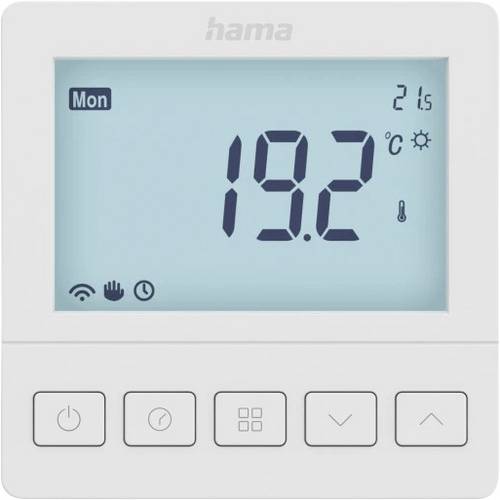
Hama Smartes Fußbodenheizungs-Thermostat, Unterputz, per App/Sprache steuern FußbodenheizungssteuerungEinfache Installation So einfach zur smarten Heizungssteuerung: Das bisherige Raumthermostat durch das smarte Wandthermostat austauschen Automatische Heizungssteuerung Heizungsregelung wie Sie sie wollen: Mit der Smart-Home-Heizungssteuerung und automatischen Programmen legen Sie Ihre individuellen Heizszenarien fest - komfortabel Heizkosten sparen Manuelles Nachregeln von überall Einstellungen spontan ändern: Sie können von überall die smarte Heizungssteuerung nachregeln, z.B. bereits vom Büro die Heizung zuhause aufdrehen, wenn Sie früher Feierabend haben Intelligente Steuerung Steuerung, die mitdenkt: Ihr Thermostat passt die Heizleistung rechtzeitig automatisch an, um Ihre Wunschtemperatur, z.B. 21°C um 7 Uhr, pünktlich zu erreichen Kompakt und dezent Smart und schlicht: Die kompakte Bauform mit ihrem dezenten Design fügt sich harmonisch und unauffällig in jeden Wohnraum ein Beliebig erweiterbar mit anderen Smart-Home-Produkten Schritt für Schritt zum Smart Home: Mit der Hama Smart Home-App können Sie Ihr smartes Zuhause um beliebig viele Hama Smart-Home-Produkte erweitern und vernetzen Leichte Bedienung per App von überall Ob Zuhause oder im Zug: Mit der Hama Smart Home-App und den smarten Wandthermostaten haben Sie von überall und jederzeit die Kontrolle über Ihre Heizung Komfortable Sprachsteuerung Ob Amazon Alexa oder Google Assistan39,48 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Kasper, David: Steuern steuernSteuern steuern , Mit der richtigen Strategie zu Vermögen und Wohlstand. Das Standardwerk seit 10 Jahren - erweitert und aktualisiert | Geld sparen bei Vermögensaufbau & Anlage , Zusatzbeleuchtung > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20240917, Produktform: Leinen, Autoren: Kasper, David~Köber, Johann C., Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 240, Themenüberschrift: BUSINESS & ECONOMICS / Taxation / General, Keyword: Aktien; Deutschland; Einfach erklärt; Einkommenssteuer; Erbschaftssteuer; Finanzen; Geldanlage; Gutverdiener; Optimieren; Rentner; Rückstellung; Steuererklärung; Steuertipps; Stiftung; Vererben; Vermögensaufbau; sparen, Fachschema: Anlage (finanziell) - Geldanlage~Kapitalanlage~Jura~Recht / Jura~Beruf / Karriere~Karriere~Recht~Besteuerung / Steuer (Abgabe)~Steuer~Steuererklärung~Vermögen - Vermögensteuer~Besteuerung~Steuerrecht / Besteuerung~Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Öffentliche Finanzen, Besteuerung~Steuer- und Abgabenrecht~Persönliche Finanzen, Warengruppe: HC/Wirtschaft/Wirtschaftsratgeber, Fachkategorie: Tax planning and compliance, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Finanzbuch Verlag, Verlag: Finanzbuch Verlag, verfügbar ab: 20240917, Länge: 217, Breite: 145, Höhe: 24, Gewicht: 362, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie können Finanzinstitute das Kreditrisiko bei der Vergabe von Darlehen minimieren, und welche Auswirkungen hat das Kreditrisiko auf die Gesamtwirtschaft?
Finanzinstitute können das Kreditrisiko bei der Vergabe von Darlehen minimieren, indem sie eine gründliche Bonitätsprüfung der Kreditnehmer durchführen, um sicherzustellen, dass sie in der Lage sind, ihre Schulden zurückzuzahlen. Zudem können sie Sicherheiten wie Immobilien oder Vermögenswerte als Absicherung für das Darlehen verlangen. Des Weiteren können sie das Risiko streuen, indem sie ihre Kreditportfolios diversifizieren und in verschiedene Branchen und Regionen investieren. Das Kreditrisiko kann sich auf die Gesamtwirtschaft auswirken, indem es zu einer Kreditklemme führt, die die Verfügbarkeit von Kapital für Unternehmen und Verbraucher einschränkt und somit das Wirtschaftswachstum beeinträchtigt. **
-
Wie kann man als Kreditgeber das Kreditrisiko minimieren?
Als Kreditgeber kann man das Kreditrisiko minimieren, indem man eine gründliche Bonitätsprüfung des Kreditnehmers durchführt. Zudem sollte man Sicherheiten wie Immobilien oder Wertpapiere als Absicherung verlangen. Ein diversifiziertes Kreditportfolio kann ebenfalls helfen, das Risiko zu streuen. **
-
"Was sind die hauptsächlichen Faktoren, die das Kreditrisiko eines Unternehmens beeinflussen?" "Wie können Finanzinstitute das Kreditrisiko minimieren, um ihre Kreditnehmer zu schützen?"
Die hauptsächlichen Faktoren, die das Kreditrisiko eines Unternehmens beeinflussen, sind die Bonität des Unternehmens, die wirtschaftliche Lage, die Branche, in der es tätig ist, und die allgemeine Marktsituation. Finanzinstitute können das Kreditrisiko minimieren, indem sie eine gründliche Bonitätsprüfung durchführen, Sicherheiten verlangen, Kreditlimits festlegen und regelmäßige Überwachung der Kreditnehmer durchführen. Durch Diversifizierung ihres Kreditportfolios können Finanzinstitute auch das Risiko streuen und ihre Verluste minimieren. **
-
Inwieweit beeinflusst das Kreditrisiko die Entscheidungen von Banken und Kreditgebern bei der Kreditvergabe? Welche Maßnahmen können ergriffen werden, um das Kreditrisiko zu minimieren?
Das Kreditrisiko beeinflusst die Entscheidungen von Banken und Kreditgebern, da sie sicherstellen müssen, dass sie ihr Geld zurückbekommen. Maßnahmen zur Minimierung des Kreditrisikos umfassen die Überprüfung der Kreditwürdigkeit der Kreditnehmer, die Festlegung angemessener Zinssätze und Sicherheiten sowie die Diversifizierung des Kreditportfolios. Es ist auch wichtig, regelmäßige Überwachung und Bewertung der Kreditnehmer durchzuführen, um potenzielle Risiken frühzeitig zu erkennen und zu managen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.